Domain gas-kessel.de kaufen?
Wir ziehen mit dem Projekt
gas-kessel.de um.
Sind Sie am Kauf der Domain
gas-kessel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gas-kessel.de kaufen?
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **

Ähnliche Suchbegriffe für Besteuerung
Top-Angebote
Produkte zum Begriff Besteuerung:
-
Besteuerung eines Firmenfahrzeugs. 1%-Regelung oder Fahrtenbuch, Taschenbuch von Christian Quagliata, GRIN, 978-3-668-67750-0Besteuerung Eines Firmenfahrzeugs. 1%-regelung Oder Fahrtenbuch, Taschenbuch Von Christian Quagliata, Grin, 978-3-668-67750-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Firmenwagen. 1-Prozent-Regelung oder Fahrtenbuch?, Taschenbuch von Anonymous, GRIN, 978-3-668-97268-1Besteuerung Von Firmenwagen. 1-prozent-regelung Oder Fahrtenbuch?, Taschenbuch Von Anonymous, Grin, 978-3-668-97268-1, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
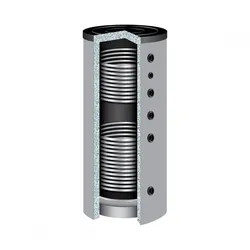
2500 Liter Pufferspeicher P-2500 ohne Wärmetauscher mit 120mm Isolierung HeizungHochwertiger Pufferspeicher für Heizungskreisläufe Nur für Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: P-2500 2500 Liter Nennvolumen - ohne Wärmetauscher Diese Pufferspeicherserie steht in folgenden Typen zur Verfügung: Typ P - ohne Wärmetauscher Typ PR - mit einem Wärmetauscher (unten) Typ PR2 - mit zwei Wärmetauschern (unten / oben) Die Anschlüsse dieses Speichers sind um 100° versetzt. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen in Deutschland produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften Dieser Speicher hat keinen Wärmetauscher. Isolierung • 100 mm Neopor, 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung P, PR, PR2 1500 2000 2500 3000 4000 5000 7500 10000 Nennvolumen* Liter 1500 2000 2500 3000 4000 5000 7500 10000 Durchmesser ohne Isolierung mm 1000 1150 1150 1250 1400 1600 1600 1600 Höhe ohne Isolierung mm 2095 2105 2595 2595 2820 2770 4125 5275 Kippmaß ohne Isolierung mm 2149 2184 2648 2648 2879 2894 4182 5320 Wärmetauscher (unten) m 2 3,7 4,8 4,8 4,8 5,4 6,4 8,5 10,6 Inhalt Wärmetauscher (unten) Ltr. 23,5 30,2 30,2 30,3 33,9 40,1 53,4 66,7 Wärmetauscher (oben) m 2 2,5 2,7 2,7 3,2 3,8 4,6 6,4 7,8 Inhalt Wärmetauscher (oben) Ltr. 15,7 16,9 16,9 20,3 24,0 29,0 40,1 49,0 zulässiger Druck bar 3,0 (Pufferspeicher) / 16,0 (Glattrohr-Wärmetauscher) zulässige Temperatur °C 0 – 95 (Pufferspeicher) 0 – 110 (Glattrohr-Wärmetauscher) Gewicht Typ P kg 201 234 278 363 475 527 786 970 Gewicht Typ PR kg 265 317 361 446 568 687 931 1150 Gewicht Typ PR-2 kg 309 364 408 503 635 768 1042 1290 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **
-
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
-
Ist Besteuerung einfach erklärt?
Ist Besteuerung einfach erklärt? Die Besteuerung ist ein komplexes Thema, das viele verschiedene Aspekte umfasst. Es bezieht sich auf die Erhebung von Steuern durch Regierungen, um Einnahmen zu generieren, die für öffentliche Ausgaben verwendet werden. Es gibt verschiedene Arten von Steuern, wie Einkommenssteuer, Mehrwertsteuer und Unternehmenssteuer. Die Höhe der Steuern, die eine Person oder ein Unternehmen zahlen muss, hängt von verschiedenen Faktoren ab, wie Einkommen, Vermögen und Art der Tätigkeit. Insgesamt ist die Besteuerung ein komplexes Thema, das eine gründliche Erklärung erfordert, um es vollständig zu verstehen. **
-
Ist Besteuerung Grenze 2020?
Ist Besteuerung Grenze 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Steuergesetze und -grenzen je nach Land und Region unterschiedlich sind. In einigen Ländern können sich die Steuergrenzen von Jahr zu Jahr ändern, abhängig von wirtschaftlichen und politischen Faktoren. Es ist daher ratsam, sich über die aktuellen Steuergesetze und -grenzen in Ihrem jeweiligen Land oder Ihrer Region zu informieren, um sicherzustellen, dass Sie steuerlich korrekt handeln. Es kann auch sinnvoll sein, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle relevanten Informationen zu erhalten. **

Ist Soll Besteuerung Gesetz?
Ist Soll Besteuerung Gesetz? Diese Frage ist komplex und kontrovers diskutiert. Steuern sind ein wesentlicher Bestandteil der Finanzierung von öffentlichen Dienstleistungen und Infrastruktur. Sie dienen dazu, Einkommen umzuverteilen und soziale Gerechtigkeit zu fördern. Auf der anderen Seite wird argumentiert, dass zu hohe Steuern die Wirtschaft belasten und das Wachstum hemmen können. Letztendlich hängt die Frage, ob Besteuerung Gesetz sein soll, von verschiedenen Faktoren ab, darunter die Steuerpolitik eines Landes, die Bedürfnisse der Bürger und die Auswirkungen auf die Wirtschaft. **
Soll Ist Besteuerung Beispiel?
Soll Ist Besteuerung Beispiel? Die Besteuerung ist ein wesentlicher Bestandteil jeder Gesellschaft, um Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. Sie dient auch dazu, Einkommensungleichheiten auszugleichen und soziale Gerechtigkeit zu fördern. Allerdings kann eine zu hohe Besteuerung auch negative Auswirkungen haben, wie z.B. die Hemmung von Investitionen und wirtschaftlichem Wachstum. Es ist daher wichtig, dass die Besteuerung angemessen und gerecht gestaltet ist, um die Bedürfnisse der Gesellschaft zu erfüllen, ohne die Wirtschaft zu beeinträchtigen. Letztendlich hängt die Frage, ob die Besteuerung ein gutes Beispiel ist, von der konkreten Ausgestaltung und Umsetzung ab. **
Top-Angebote
Produkte zum Begriff Besteuerung:
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Grundsätze der Gesetzmäßigkeit der Besteuerung und der Tatbestandsmäßigkeit der Besteuerung in rechtsvergleichender Sicht., Taschenbuch vonDie Grundsätze Der Gesetzmäßigkeit Der Besteuerung Und Der Tatbestandsmäßigkeit Der Besteuerung In Rechtsvergleichender Sicht., Taschenbuch Von Hartmut Hahn, Duncker & Humblot, 978-3-428-05615-6, Seitenanzahl: 26574,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung eines Firmenfahrzeugs. 1%-Regelung oder Fahrtenbuch, Taschenbuch von Christian Quagliata, GRIN, 978-3-668-67750-0Besteuerung Eines Firmenfahrzeugs. 1%-regelung Oder Fahrtenbuch, Taschenbuch Von Christian Quagliata, Grin, 978-3-668-67750-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **
-
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
Ähnliche Suchbegriffe für Besteuerung
-
Besteuerung von Firmenwagen. 1-Prozent-Regelung oder Fahrtenbuch?, Taschenbuch von Anonymous, GRIN, 978-3-668-97268-1Besteuerung Von Firmenwagen. 1-prozent-regelung Oder Fahrtenbuch?, Taschenbuch Von Anonymous, Grin, 978-3-668-97268-1, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2500 Liter Pufferspeicher P-2500 ohne Wärmetauscher mit 120mm Isolierung HeizungHochwertiger Pufferspeicher für Heizungskreisläufe Nur für Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: P-2500 2500 Liter Nennvolumen - ohne Wärmetauscher Diese Pufferspeicherserie steht in folgenden Typen zur Verfügung: Typ P - ohne Wärmetauscher Typ PR - mit einem Wärmetauscher (unten) Typ PR2 - mit zwei Wärmetauschern (unten / oben) Die Anschlüsse dieses Speichers sind um 100° versetzt. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen in Deutschland produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften Dieser Speicher hat keinen Wärmetauscher. Isolierung • 100 mm Neopor, 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung P, PR, PR2 1500 2000 2500 3000 4000 5000 7500 10000 Nennvolumen* Liter 1500 2000 2500 3000 4000 5000 7500 10000 Durchmesser ohne Isolierung mm 1000 1150 1150 1250 1400 1600 1600 1600 Höhe ohne Isolierung mm 2095 2105 2595 2595 2820 2770 4125 5275 Kippmaß ohne Isolierung mm 2149 2184 2648 2648 2879 2894 4182 5320 Wärmetauscher (unten) m 2 3,7 4,8 4,8 4,8 5,4 6,4 8,5 10,6 Inhalt Wärmetauscher (unten) Ltr. 23,5 30,2 30,2 30,3 33,9 40,1 53,4 66,7 Wärmetauscher (oben) m 2 2,5 2,7 2,7 3,2 3,8 4,6 6,4 7,8 Inhalt Wärmetauscher (oben) Ltr. 15,7 16,9 16,9 20,3 24,0 29,0 40,1 49,0 zulässiger Druck bar 3,0 (Pufferspeicher) / 16,0 (Glattrohr-Wärmetauscher) zulässige Temperatur °C 0 – 95 (Pufferspeicher) 0 – 110 (Glattrohr-Wärmetauscher) Gewicht Typ P kg 201 234 278 363 475 527 786 970 Gewicht Typ PR kg 265 317 361 446 568 687 931 1150 Gewicht Typ PR-2 kg 309 364 408 503 635 768 1042 1290 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
300 Liter TWL Pufferspeicher PR2-300 2 Wärmetauscher 100mm Isolierung HeizungHochwertiger Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: PR2-300 300 Liter Nennvolumen* - mit einem Wärmetauscher Diese Pufferspeicherserie steht in folgenden Typen zur Verfügung: Typ P - ohne Wärmetauscher Typ PR - mit einem Wärmetauscher (unten) Typ PR2 - mit zwei Wärmetauschern (unten / oben) Die Anschlüsse dieses Speichers sind um 180° versetzt (gegenüberliegend). (Eine Speicherserie mit 90° versetzten Anschlüssen ist ebenfalls verfügbar). Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • zwei Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • 80 mm Neopor, 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung P, PR, PR2 200 300 500 800 1079 1085 Nennvolumen* Liter 200 300 500 800 1000 - - - Durchmesser ohne Isolierung mm 400 550 650 790 790 - - - Höhe ohne Isolierung mm 1730 1500 1720 1820 2030 - - - Kippmaß ohne Isolierung mm 1742 1517 1743 1850 2057 - - - Wärmetauscher (unten) m 2 1,4 1,5 2,1 2,8 3,2 - - - Inhalt Wärmetauscher (unten) Ltr. 9,0 9,3 13,1 17,4 20,1 - - - Wärmetauscher (oben) m 2 1,0 1,1 1,4 1,9 2,1 - - - Inhalt Wärmetauscher (oben) Ltr. 6,0 6,8 8,8 12,1 13,4 - - - zulässiger Druck bar 4,5 (Pufferspeicher) / 16,0 (Glattrohr-Wärmetauscher) zulässige Temperatur °C 0 – 95 (Pufferspeicher) 0 – 110 (Glattrohr-Wärmetauscher) Gewicht Typ P kg 50 61 83 108 118 - - - Gewicht Typ PR kg 75 87 119 156 172 - - - Gewicht Typ PR-2 kg 93 107 139 192 212 - - - *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2500 Liter TWL Pufferspeicher PR2-2500, 2 Wärmetauscher 100mm Isolierung HeizungHochwertiger Pufferspeicher für Heizungskreisläufe Nur für Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: PR2-2500 2500 Liter Nennvolumen - mit zwei Wärmetauschern Diese Pufferspeicherserie steht in folgenden Typen zur Verfügung: Typ P - ohne Wärmetauscher Typ PR - mit einem Wärmetauscher (unten) Typ PR2 - mit zwei Wärmetauschern (unten / oben) Die Anschlüsse dieses Speichers sind um 100° versetzt. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen in Deutschland produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • 80 mm Neopor, 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung P, PR, PR2 1500 2000 2500 3000 4000 5000 7500 10000 Nennvolumen* Liter 1500 2000 2500 3000 4000 5000 7500 10000 Durchmesser ohne Isolierung mm 1000 1150 1150 1250 1400 1600 1600 1600 Höhe ohne Isolierung mm 2095 2105 2595 2595 2820 2770 4125 5275 Kippmaß ohne Isolierung mm 2149 2184 2648 2648 2879 2894 4182 5320 Wärmetauscher (unten) m 2 3,7 4,8 4,8 4,8 5,4 6,4 8,5 10,6 Inhalt Wärmetauscher (unten) Ltr. 23,5 30,2 30,2 30,3 33,9 40,1 53,4 66,7 Wärmetauscher (oben) m 2 2,5 2,7 2,7 3,2 3,8 4,6 6,4 7,8 Inhalt Wärmetauscher (oben) Ltr. 15,7 16,9 16,9 20,3 24,0 29,0 40,1 49,0 zulässiger Druck bar 3,0 (Pufferspeicher) / 16,0 (Glattrohr-Wärmetauscher) zulässige Temperatur °C 0 – 95 (Pufferspeicher) 0 – 110 (Glattrohr-Wärmetauscher) Gewicht Typ P kg 201 234 278 363 475 527 786 970 Gewicht Typ PR kg 265 317 361 446 568 687 931 1150 Gewicht Typ PR-2 kg 309 364 408 503 635 768 1042 1290 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung einfach erklärt?
Ist Besteuerung einfach erklärt? Die Besteuerung ist ein komplexes Thema, das viele verschiedene Aspekte umfasst. Es bezieht sich auf die Erhebung von Steuern durch Regierungen, um Einnahmen zu generieren, die für öffentliche Ausgaben verwendet werden. Es gibt verschiedene Arten von Steuern, wie Einkommenssteuer, Mehrwertsteuer und Unternehmenssteuer. Die Höhe der Steuern, die eine Person oder ein Unternehmen zahlen muss, hängt von verschiedenen Faktoren ab, wie Einkommen, Vermögen und Art der Tätigkeit. Insgesamt ist die Besteuerung ein komplexes Thema, das eine gründliche Erklärung erfordert, um es vollständig zu verstehen. **
-
Ist Besteuerung Grenze 2020?
Ist Besteuerung Grenze 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Steuergesetze und -grenzen je nach Land und Region unterschiedlich sind. In einigen Ländern können sich die Steuergrenzen von Jahr zu Jahr ändern, abhängig von wirtschaftlichen und politischen Faktoren. Es ist daher ratsam, sich über die aktuellen Steuergesetze und -grenzen in Ihrem jeweiligen Land oder Ihrer Region zu informieren, um sicherzustellen, dass Sie steuerlich korrekt handeln. Es kann auch sinnvoll sein, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle relevanten Informationen zu erhalten. **
-
Ist Soll Besteuerung Gesetz?
Ist Soll Besteuerung Gesetz? Diese Frage ist komplex und kontrovers diskutiert. Steuern sind ein wesentlicher Bestandteil der Finanzierung von öffentlichen Dienstleistungen und Infrastruktur. Sie dienen dazu, Einkommen umzuverteilen und soziale Gerechtigkeit zu fördern. Auf der anderen Seite wird argumentiert, dass zu hohe Steuern die Wirtschaft belasten und das Wachstum hemmen können. Letztendlich hängt die Frage, ob Besteuerung Gesetz sein soll, von verschiedenen Faktoren ab, darunter die Steuerpolitik eines Landes, die Bedürfnisse der Bürger und die Auswirkungen auf die Wirtschaft. **
-
Soll Ist Besteuerung Beispiel?
Soll Ist Besteuerung Beispiel? Die Besteuerung ist ein wesentlicher Bestandteil jeder Gesellschaft, um Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. Sie dient auch dazu, Einkommensungleichheiten auszugleichen und soziale Gerechtigkeit zu fördern. Allerdings kann eine zu hohe Besteuerung auch negative Auswirkungen haben, wie z.B. die Hemmung von Investitionen und wirtschaftlichem Wachstum. Es ist daher wichtig, dass die Besteuerung angemessen und gerecht gestaltet ist, um die Bedürfnisse der Gesellschaft zu erfüllen, ohne die Wirtschaft zu beeinträchtigen. Letztendlich hängt die Frage, ob die Besteuerung ein gutes Beispiel ist, von der konkreten Ausgestaltung und Umsetzung ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.